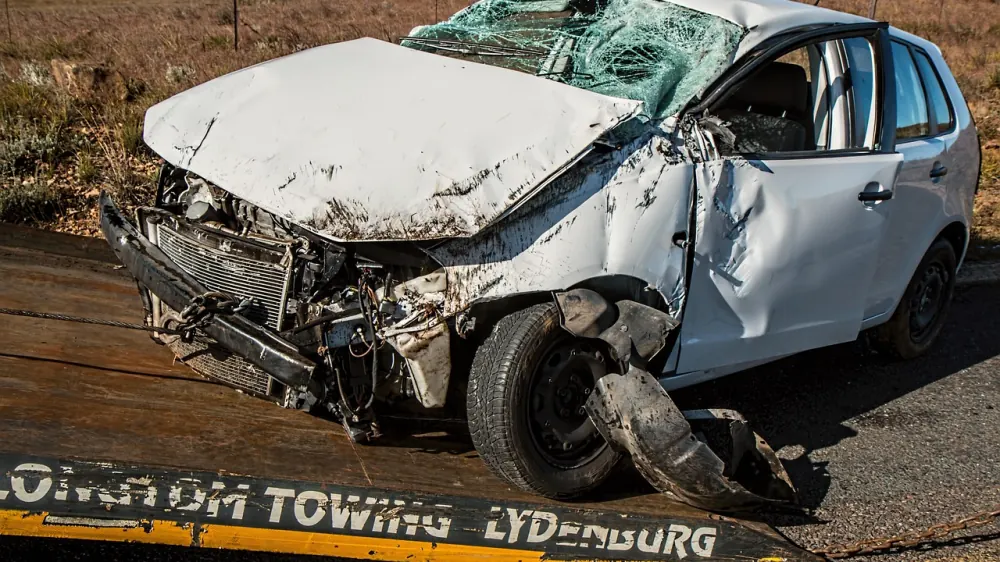
Karayolları Trafik Kanunu uyarınca her motorlu araç sahibinin yaptırmakla yükümlü olduğu Zorunlu Trafik Sigortası, olası bir kazada kusurlu bulunmanız durumunda karşı tarafa verdiğiniz maddi ve bedeni zararları yasal limitler dahilinde karşılar. Bu poliçe kendi aracınızdaki zararları kesinlikle karşılamaz; temel amacı üçüncü kişilerin mağduriyetini engellemek ve kazaların mali yükünü dengelemektir. Bu nedenle trafik sigortası olmayan araçların trafiğe çıkması kanunen yasaktır.
Kasko sigortası ise tamamen isteğe bağlı olarak yaptırılan, doğrudan kendi aracınızı güvence altına alan bir mal sigortası türüdür. Kaza anında kusur tamamen sizde olsa dahi kasko poliçesi, sözleşmede belirlenen koşullar ve limitler çerçevesinde kendi aracınızın tamir masraflarını karşılar. Aracın yanması, çalınması, çalınmaya teşebbüs edilmesi, sel ve deprem gibi doğal afetler veya kötü niyetli hareketler neticesinde göreceği zararlar da kasko teminatı altına alınabilir.
Trafik sigortasının teminat limitleri ve uygulama kuralları her yıl kamu otoriteleri tarafından belirlenir ve tüm sigorta şirketlerinde standart limitlerle uygulanır. Kasko sigortasında ise teminatların çerçevesi, araç sahibinin talepleri ve bütçesi doğrultusunda esnetilebilir. İkame araç temini, mini onarım hizmetleri, anahtar kaybı güvencesi veya çekici hizmeti gibi ilave yardım maddeleri kasko poliçesine kolaylıkla dahil edilebilir.
İki poliçe arasındaki prim farklılıkları da bu kapsam ayrımlarından kaynaklanır. Trafik sigortasında primler araç tipi, il ve hasarsızlık basamağına göre belirli kurallarla hesaplanırken, kasko sigortasında aracın rayiç değeri, sürücünün geçmiş hasar durumu, kullanım amacı ve seçilen ek teminatlar belirleyicidir. Kaskosuz trafiğe çıkmak yasal bir ceza doğurmaz; ancak büyük bir kaza durumunda oluşacak ağır tamir maliyetlerini araç sahibinin kendi bütçesinden karşılaması gerekir.
Araç sahiplerinin yaygın yanılgılarından biri, trafik sigortasının tüm kaza sürecini finanse edeceğini düşünmeleridir. Oysa zincirleme bir kazada karşı tarafa verilen zarar trafik poliçesinin yasal tavanını aştığında, aradaki farktan araç sahibi şahsen sorumlu tutulur. Kasko poliçelerine eklenebilen İhtiyari Mali Mesuliyet teminatı ise tam bu noktada devreye girerek trafik sigortasının limitlerini aşan zararları karşılar.
Sonuç olarak, trafiğe çıkan her araç için hem yasal zorunluluğu yerine getiren Trafik Sigortası hem de maddi varlığınızı koruyan Kasko Sigortası birbirini tamamlayan iki kritik güvencedir. Acentemiz, aracınızın yaşına ve kullanım koşullarına uygun doğru kasko paketlerini belirlemenizde ve haklarınızı öğrenmenizde rehberlik sağlamaktadır.